신용카드 소득공제 계산기에서 총급여 25% 기준은 어떻게 계산하나요?
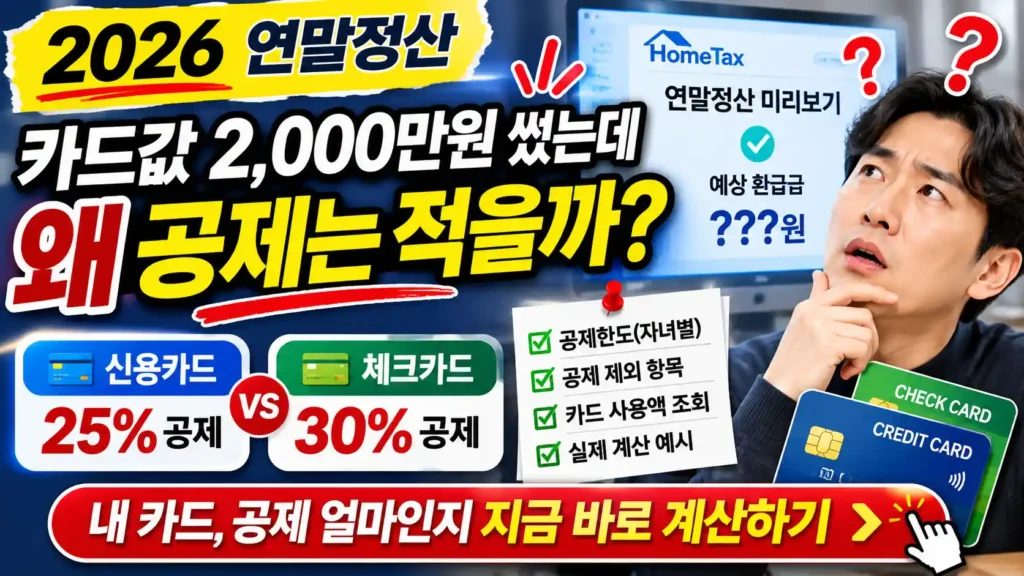
신용카드 등 법정 사용액 합계가 총급여의 25%를 넘는지 확인하고, 초과 구간에 결제수단별 공제율을 적용합니다. 최저사용금액은 신용카드 15%, 그 다음 직불·현금영수증·대상 문화체육 30%, 전통시장·대중교통 40% 순으로 반영했습니다.
카드 사용액이 연말정산 공제에 모두 잡히는 것은 아닙니다. 총급여의 25% 문턱과 결제수단별 공제율, 한도를 함께 확인하세요. 제외 사용액을 정리한 뒤 현재 공제액과 남은 기간의 가정 시나리오를 비교합니다.
왼쪽 조건을 입력하고 계산하기를 눌러보세요. 결과에는 적용 가정과 확인해야 할 예외도 함께 표시됩니다.
설명 기준: 2026 귀속 · 공식 자료 확인: 2026-11-07. 계산 적용 범위는 아래 설명과 결과의 가정을 함께 확인하세요.
먼저 총급여의 25%를 최저사용금액으로 계산합니다. 이 문턱까지는 신용카드 사용액을 먼저 차감하고, 남은 기준액은 체크카드·현금영수증·적격 문화체육 사용분, 전통시장·대중교통 순으로 반영합니다.
일반 신용카드는 15%, 체크카드·현금영수증은 30%, 전통시장·대중교통은 40% 공제율로 계산합니다. 문화체육 사용분은 총급여 7천만원 이하 등 법정 요건을 충족할 때만 반영합니다.
총급여 4,000만원이면 25% 문턱은 1,000만원입니다. 신용카드 적격 사용액 1,500만원만 있다고 가정하면 문턱 초과 500만원의 15%, 즉 공제 대상 소득공제액 75만원을 한도 적용 전 계산합니다.
사용액 공제에는 법정 기본한도와 전통시장·대중교통·문화체육 등 추가 한도가 있습니다. 소득공제액 75만원이 환급액 75만원을 뜻하지 않습니다.
세금·공과금, 보험료, 교육비, 사업 관련 지출 등 공제 제외 사용액과 사용처별 분류를 확인하세요. 배우자나 부양가족 사용분은 기본공제 여부와 공제자 요건을 확인한 뒤 반영해야 합니다.
남은 기간 계산은 선택한 결제수단으로 가정 금액만큼 더 쓴 단순 비교입니다. 절세를 위해 소비를 늘리라는 권유가 아니며 실제 소비·결제액과 세금 절감액을 확정하지 않습니다.

총급여의 25% 문턱: 이 금액까지는 공제액이 생기지 않습니다.
신용카드 먼저 차감: 일반 공제율은 15%입니다.
체크·현금영수증·문화체육: 적격 사용분에 30%를 적용합니다.
전통시장·대중교통: 법정 사용분에 40%를 적용합니다.
소득공제 한도 적용: 기본한도와 추가한도를 따로 계산합니다.
공제액은 소득에서 빼는 금액이며 환급액이 아닙니다. 카드 사용 확인서의 제외 항목을 먼저 걸러냅니다.
신용카드·체크카드 소득공제 계산기 결과를 해석할 때 자주 확인하는 계산 기준, 검색 질문과 예외를 정리했습니다.
신용카드 등 법정 사용액 합계가 총급여의 25%를 넘는지 확인하고, 초과 구간에 결제수단별 공제율을 적용합니다. 최저사용금액은 신용카드 15%, 그 다음 직불·현금영수증·대상 문화체육 30%, 전통시장·대중교통 40% 순으로 반영했습니다.
일반 신용카드 사용분은 15%, 직불카드와 현금영수증은 30% 공제율을 적용합니다. 다만 총급여 25% 최저사용금액과 기본·추가 한도를 반영하므로 결제수단별 사용액에 공제율을 곱한 금액이 그대로 공제되지는 않습니다.
법정 요건을 충족하고 공제 제외액을 뺀 사용분은 각각 40% 또는 문화체육 30% 공제율과 추가 한도를 적용할 수 있습니다. 일반 카드 사용액과 중복 분류하지 말고 총급여 7천만원 기준도 확인하세요.
추가 사용 시나리오는 총급여 25% 문턱과 한도까지의 소득공제액 변화를 보여줄 뿐 실제 환급금은 계산하지 않습니다. 공제액은 과세표준에서 차감되는 금액이며 소비를 늘리라는 권유가 아닙니다.
홈택스 간소화 자료에서 공제 제외 항목과 사용처별 분류를 확인한 뒤, 적격 사용액만 결제수단별 입력란에 반영하세요. 전통시장·대중교통·문화체육 사용액을 일반 카드 사용액에 다시 더하면 중복 계산될 수 있습니다.
계산 결과는 입력한 조건과 기준일에 따른 예비값입니다. 법령·약관·개인별 신고 자료가 우선하므로 결과의 기준 출처와 확인할 점을 함께 살펴보세요.